

Die Bezeichnung „Riester-Rente“ geht auf Walter Riester zurück. Er war damals Bundesminister für Arbeit und Sozialordnung und hat die Förderung der freiwilligen Altersvorsorge durch eine Altersvorsorgezulage eingeführt. Grund dafür war die Änderung der gesetzlichen Rentenversicherung im Jahr 2000/2001. Bei dieser Änderung wurde das Nettorentenniveau des sogenannten “Eckrentners” angepasst, der ein fiktiver Arbeitnehmer ist, der 45 Jahre lang Sozialversicherungsbeiträge gezahlt hat. Dieses Nettorentenniveau wurde damals von 70 % auf 67 % reduziert.
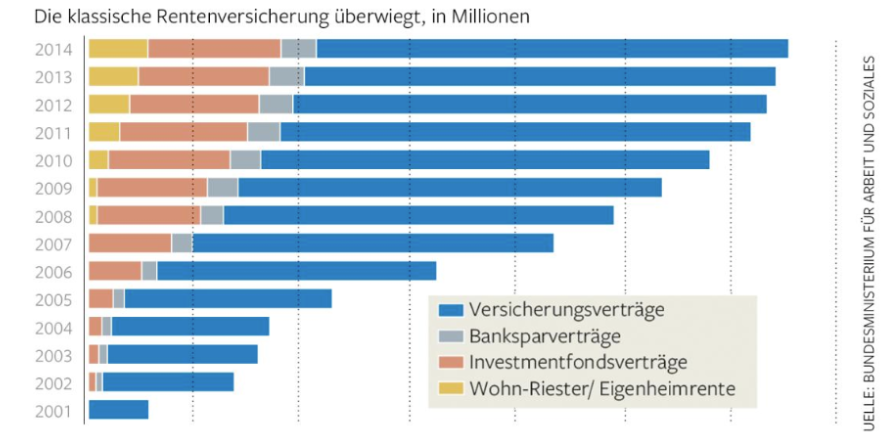
Die Riester Rente soll dir helfen, die niedrigere gesetzliche Rente im Alter auszugleichen.. 2013 gab es viele Änderungen, die die Riester Rente effizienter und transparenter gemacht haben. 2014 wurde der Wohn-Riester flexibler gestaltet. Seit 2018 beträgt die Grundzulage 175 Euro.
Daher ist es auch seit 2018 oft sinnvoll, zumindest einen Vergleich für Riester-Renten durchzuführen, um zu sehen, ob diese Form der Altersvorsorge für dich lohnend ist oder nicht.
Inhaltsverzeichnis
Wie funktioniert die staatliche Förderung?
Diese private Altersvorsorge mit staatlicher Förderung zielt darauf ab, Arbeitnehmern und Auszubildenden die Möglichkeit zu geben, die durch die Rentenreform entstandene Lücke selbst zu schließen. Um das einfach und attraktiv zu gestalten, unterstützt der Staat die Riester-Rente finanziell, so dass du als Sparer im Ruhestand mehr Geld erhältst als du eingezahlt hast.
Der Staat fördert die Riester-Rente auf zwei Arten: durch Zulagen und durch Steuervorteile.
Die Zulagen
Aktuell gibt es drei Arten von Zulagen, die unabhängig voneinander gewährt werden.
- Die Grundzulage beträgt 175 Euro pro Jahr und erhält jeder Versicherte.
- Die Kinderzulage beträgt entweder 185 Euro (für Kinder, die vor Ende 2007 geboren wurden) oder 300 Euro (für Kinder, die 2008 oder später geboren wurden). Die Kinderzulage wird nur für kindergeldberechtigte Kinder gewährt und geht an das Elternteil, das das Kindergeld erhält.
- Der Bonus für Berufseinsteiger wird einmalig gezahlt, wenn du bei Vertragsabschluss noch keine 25 Jahre alt bist.
Jedes Jahr muss das Versicherungsunternehmen die Zulagen beantragen. Um das einfacher zu machen, kannst du deinem Versicherer eine Vollmacht geben, damit die Zulagen automatisch beantragt werden. Dies wird als “Dauerzulage” bezeichnet.
Die Steuervorteile
Riester-Verträge können in deiner Steuererklärung angegeben werden, wodurch du weniger Steuern zahlen musst. Die Höhe der Ersparnis hängt von deinem Einkommen ab. Maximal 4 Prozent deines rentenversicherungspflichtigen Einkommens sind anrechenbar. Beachte: Das Einkommen des Vorjahres ist entscheidend! Es gibt auch eine Obergrenze von 2.100 Euro pro Jahr. Eventuelle Zulagen werden vom Steuervorteil abgezogen.
Wer ist überhaupt zulagenberechtigt?
Anspruch auf die Zulagen erhalten nur rentenversicherungspflichtige Personen, die der unbeschränkten Steuerpflicht unterliegen. Man unterscheidet zwischen:
Unmittelbar förderberechtigt
- Rentenversicherungspflichtige Arbeitnehmer
- Kindererziehende (nachdem sie die Kindererziehungszeiten beantragt haben)
- Personen, die vollständig erwerbsgemindert oder dienstunfähig sind
- Beamte, Soldaten und Richter sowie diesen gleichgestellte Personen, die in der gesetzlichen Rentenversicherung versicherungsfrei oder von der Versicherungspflicht befreit sind, weil sie eine beamtenrechtliche oder beamtenähnliche Versorgung erhalten.
- Bezieher von Vorruhestandsgeld, sofern sie zuvor pflichtversichert waren
- geringfügig Beschäftigte, die nicht von der Versicherungspflicht in der gesetzlichen Rentenversicherung befreit sind
- nicht erwerbsmäßig tätige Pflegepersonen (zum Beispiel bei Pflege von Angehörigen im Haushalt)
- ALG-II-Empfänger (auch Arbeitssuchende ohne Leistungsbezug)
- Bezieher von Krankengeld, Verletztengeld und Versorgungskrankengeld
- Bezieher von Arbeitslosengeld (einschließlich berechtigte Bezieher von Arbeitslosengeld, deren Leistungen aufgrund der Anrechnung von Einkommen und/oder Vermögen ruhen)
- Pflichtversicherte nach dem Gesetz über die Alterssicherung der Landwirte (ALG)
- Rentenversicherungspflichtige Selbständige (zum Beispiel Handwerker, die aber die Möglichkeit zur Befreiung gemäß § 2 Ziff. 8 SGB VI nach 18 Jahren oder 216 Monaten Pflichtbeitragszeiten haben)
- Amtsträger
Mittelbar förderberechtigt
Ehe- oder Lebenspartner von unmittelbar Zulagenberechtigten erhalten ebenfalls Zulagen, wenn sie in einen eigenen Altersvorsorgevertrag mindestens 60 Euro pro Kalenderjahr einzahlen. Voraussetzung ist, dass sie nicht selbst unmittelbar förderberechtigt sind, nicht dauernd vom Partner getrennt leben und beide ihren Wohnsitz oder gewöhnlichen Aufenthalt in der Europäischen Union oder dem Europäischen Wirtschaftsraum haben.
Bei mittelbarer Zulageberechtigung erhält man keine Zulage, wenn man 60 Euro pro Kalenderjahr nicht aufbringt.
Nicht zulageberechtigt:
Selbständige, die nicht rentenversicherungspflichtig sind
Personen, die in berufsständischen Versorgungseinrichtungen pflichtversichert sind (wie Apotheker, Ärzte, Tierärzte, Rechtsanwälte, Steuerberater und Architekten), aber von der gesetzlichen Versicherungspflicht (DRV) befreit sind
Seit 2013: Geringfügig Beschäftigte (450-Euro-Job), die sich gegen die Zahlung an die gesetzliche Rentenversicherung entschieden haben
Vor Ende 2012: Geringfügig versicherungsfrei Beschäftigte (400-Euro-Job), die den Arbeitgeberbeitrag zur gesetzlichen Rentenversicherung nicht durch eigene Beiträge aufgestockt haben
Altersrentner
Personen, die eine Rente wegen teilweise verminderter Erwerbsfähigkeit erhalten, aber keine rentenversicherungspflichtige Beschäftigung haben
Hausfrauen und Hausmänner
Studenten, die nicht rentenversicherungspflichtig sind
Verschiedene Arten der Riester Verträge
- Der klassische Riester-Rentenvertrag: Bei dieser Art weißt du schon zu Beginn, wie viel Geld du aus deiner privaten Altersvorsorge erhalten wirst. Es ist sicher, aber die Versicherung kann das Geld nicht besonders gewinnbringend anlegen.
- Die fondsgebundene Riester Rente: Hier legt die Versicherung das Geld in Aktien und Fonds an. Anders als beim Riester-Fondssparplan bestimmt die Versicherung, in welche Fonds investiert wird. Es gibt viele Fonds zur Auswahl. Bei diesen Verträgen gibt es oft eine Sicherung nach unten, damit immer mindestens der eingezahlte Beitrag bleibt, selbst wenn die Märkte schlecht laufen.
- Klassische Riester-Bausparpläne: Diese bieten zwar nur wenig Rendite, sind aber sicher.
Es gibt auch den Wohn-Riester, der dazu dient, eine Immobilie zu finanzieren. Wenn du dich während der Sparphase dazu entscheidest, eine Immobilie zu kaufen oder zu bauen, kannst du andere Formen der Riester Rente in Wohn-Riester umwandeln. Wichtig ist, dass du die Immobilie selbst nutzt und sie während der Sparphase der Riester Rente nicht verkaufst.
Welche Höhe für die Beiträge ist am besten?
Die niedrigste Summe, die du bei der Riester Rente einzahlen kannst, beträgt 60 Euro. Sie wird oft als Sockelbetrag bezeichnet. Um die volle Unterstützung zu bekommen, musst du 4 Prozent deines Bruttoeinkommens vom letzten Jahr investieren. Wenn du mehr als diese 4 Prozent zahlst, gibt es dafür keine staatliche Förderung.
Ein Beispiel für die Berechnung der Riester-Rente:
Stell dir vor, du bist eine Frau (35 Jahre alt), arbeitest im Büro (Vorjahresbruttoeinkommen: 2600 Euro) und erziehst zwei Kinder (7 Jahre alt und 14 Jahre alt).
Zulagen:
- 175 Euro Grundzulage
- 185 Euro Kinderzulage (für das 14 Jahre alte Kind, da es vor 2008 geboren wurde)
- 300 Euro Kinderzulage (für das 7 Jahre alte Kind, da es nach 2008 geboren wurde)
Berechnung des berücksichtigten Einkommens:
(2600 Euro x 12) x 0,04 = 1248 Euro
1248 Euro – (175 Euro + 185 Euro + 300 Euro) = 588 Euro Jahresbeitrag
588 Euro / 12 = 49 Euro Monatsbeitrag
(104 € mtl. gehen jedoch insgesamt in die Altersvorsorge!!!)
Verschiedene Arten der Riester Verträge
Vorteile des Riester:
- Staatliche Unterstützung: Riester-Verträge bringen staatliche Zulagen und Steuervorteile mit sich, die deine Altersvorsorge kräftig aufbessern. Dadurch wächst dein angespartes Geld schneller und deine Aussichten auf eine bessere Rente verbessern sich.
- Lange Zeit Sicherheit: Riester-Verträge sind für die langfristige Alterssicherung gedacht. Durch regelmäßige Beiträge über viele Jahre hinweg kannst du eine solide finanzielle Basis für deinen Ruhestand aufbauen.
- Sichere Rentenzahlungen: Bei klassischen Riester-Rentenversicherungen wird dir eine feste Rentenzahlung zugesichert, unabhängig von den Schwankungen am Markt. Das sorgt für Planungssicherheit im Alter.
- Anlage-Flexibilität: Je nachdem, welchen Riester-Typ du wählst (z. B. Fondssparplan), kannst du in verschiedene Anlageformen investieren. Das gibt dir eine gewisse Flexibilität und die Chance auf höhere Erträge.
- Berufsunfähigkeitsschutz: Viele Riester-Verträge bieten eine Möglichkeit für den Fall der Berufsunfähigkeit. Wenn du berufsunfähig wirst, werden weiterhin Beiträge gezahlt oder du erhältst eine garantierte Rente.
- Schutz bei Hartz IV: Dein angespartes Riester-Geld bleibt auch im Fall von Hartz IV-Leistungen geschützt und wird nicht als Vermögen angerechnet.
- Eigenheimförderung möglich: Mit Wohn-Riester kannst du einen Teil deiner Riester-Ersparnisse nutzen, um eine selbstgenutzte Immobilie zu finanzieren.
- Extras für Kinder: Jedes kindergeldberechtigte Kind bringt dir zusätzliche Zulagen ein. Das erhöht die gesamte Unterstützung und stärkt die Altersvorsorge für deine Kinder.
- Steuerliche Pluspunkte: Die Beiträge für deinen Riester-Vertrag kannst du von der Steuer absetzen. Im Rentenalter werden die Rentenzahlungen zwar besteuert, aber oft zu einem niedrigeren Steuersatz.
- Sicherheit im Alter: Riester-Verträge können dir helfen, die finanzielle Lücke im Ruhestand zu schließen und somit für mehr Sicherheit im Alter zu sorgen.
Neben den Vorteilen gibt es allerdings auch einige Nachteile. Jene sind der Grund, warum viele Versicherer und Berater sich immer mehr von diesem Produkt abwenden. Uns mit eingeschlossen. Es gibt heutzutage oftmals bessere, kostengünstigere Alternativen, sodass der Riester meist nur noch in Ausnahmesituationen wirklich sinnvoll ist.
Nachteile:
- Verwirrende & komplexe Struktur: Riester-Verträge können komplex sein und es kann schwierig sein, die verschiedenen Regeln und Bedingungen zu verstehen.
- Begrenzte Gewinne: Einige Kritiker sagen, dass die Gewinne aus Riester-Verträgen im Vergleich zu anderen Investitionsmöglichkeiten eher gering sein können. Dies liegt oft an Verwaltungsgebühren und Provisionen.
- Hohe Gebühren: Die Kosten für Verwaltung und Abschluss eines Riester-Vertrags können spürbar sein und die potenziellen Erträge verringern.
- Weniger Flexibilität: Riester-Verträge könnten weniger flexibel sein als andere Anlagen. Vorzeitige Auszahlungen sind oft schwierig oder mit hohen Strafen verbunden.
- Abhängigkeit von Förderungen: Die Riester-Förderung beruht auf staatlichen Zulagen und Steuervorteilen. Änderungen in den Gesetzen könnten die Rentenzahlungen beeinflussen.
- Beschränkte Verwendung der Rente: Bei einigen Riester-Verträgen sind die Rentenzahlungen an bestimmte Bedingungen geknüpft, was ihre Verwendung einschränken kann.
- Nicht für jeden geeignet: Riester-Verträge sind nicht für alle gleichermaßen passend. Personen mit kurzen Sparhorizonten oder unregelmäßigem Einkommen könnten möglicherweise nicht den vollen Nutzen aus Riester ziehen.
- Hohe Steuerlast im Ruhestand: Die Renten aus Riester-Verträgen sind im Rentenalter steuerpflichtig. Das kann zu einer höheren Steuerlast führen als erwartet.
Fazit
Der Riester wird in den letzten Jahren immer häufiger und kritischer diskutiert. Tatsächlich bieten ihn auch immer weniger Versicherungsgesellschaften an, da das Produkt immer seltener einen echten Mehrwert für den Kunden bietet. Aufgrund der Zulagenebene steht der Riester in der Kritik zu teuer zu sein – und durch die Garantien muss der Versicherer das Geld defensiver anlegen, sodass auch die Rendite stark schrumpft. Wir als InVertas prüfen jeden Fall individuell. Dennoch beäugen wir den Riester kritisch, da er meistens kein gutes Preis-Leistungsverhältnis verspricht.
Der Autor


